马赫心科技是理想汽车的子公司,负责芯片、域控制器业务。目标是:不仅仅为智能车,甚至是其它的行业也提供帮助。
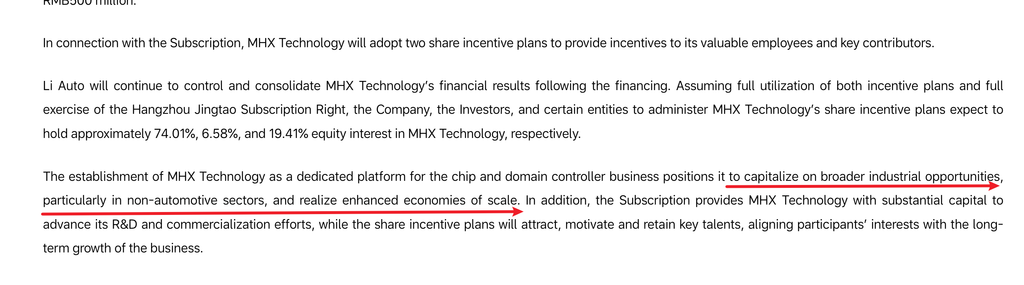
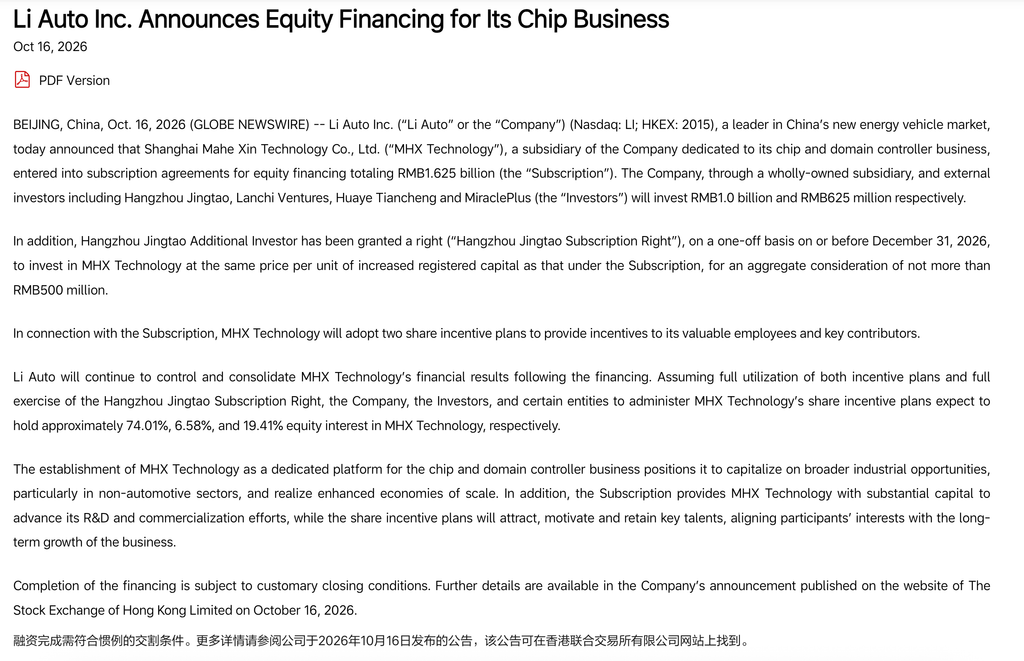
10月16日的公告主要讲了这么三件事儿:
设立专门的子公司,承接芯片业务并引入独立融资
理想于2026年8月设立上海马赫心科技有限公司,作为芯片及域控制器业务的平台,拟承接相关资产、知识产权和人员。融资后理想仍保持控制权,子公司的财务业绩继续并入集团报表。公司公告
因此,更准确的表述是“将芯片业务放入专门的控股子公司,推进独立融资和对外商业化”。融资公告本身不代表全部业务转移已经完成。
引入四组外部投资者,同时设置15%+5%的激励额度,另有额外3%的预留安排
投资者应完整列为:经纬创投体系的杭州经韬、蓝驰创投、华业天成,以及奇绩创坛。
了解理想汽车早期投融资故事的人应该知道,上面这些投资人基本上都是老熟人:杭州经韬、蓝驰创投。
另外,团队的激励安排如下:
| 安排 | 授权额度 | 主要对象 |
|---|---|---|
| 激励计划一 | 15% | 员工、管理团队、核心技术及产品人才等 |
| 激励计划二 | 5% | 对业务发展有重大影响的高级管理人员 |
| 额外激励储备 | 可另预留3% | 董事或顾问 |
前两项合计20%,按本轮认购完成、两项额度全部使用、经纬额外认购权尚未行使的口径计算。额外3%未计入公告所列股权结构表。详细公告第8—9页
所以建议将“慷慨地给出了20%多股权”改为:
设置了合计20%的员工及高管激励额度,并允许另外预留3%用于董事或顾问激励;个人授予和归属情况尚未披露。
其中15%的对象也包含管理人员,不能全部视为普通员工的份额。
本轮融资16.25亿元,投前估值150亿元,投后估值约166.3亿元
| 出资方 | 本轮认购金额 |
|---|---|
| 理想旗下全资子公司 | 10亿元 |
| 杭州经韬/经纬体系 | 2亿元 |
| 蓝驰创投旗下主体 | 2亿元 |
| 华业天成旗下主体 | 2亿元 |
| 奇绩创坛三期 | 0.25亿元 |
| 合计 | 16.25亿元 |
外部认购合计6.25亿元;其余10亿元属于理想集团内部向子公司投入资金。
此外,杭州经韬及关联基金获得了最多追加5亿元的认购权,可在2026年12月31日前按本轮相同单位价格行使。若全部行使,总认购金额增至21.25亿元,对应投后估值约171.25亿元,报道通常写作约171亿元。融资金额、估值与追加认购安排
估值及持股比例要采用同一假设口径:
| 假设两项激励额度全部使用 | 未行使额外5亿元认购权 | 额外认购权全部行使 |
|---|---|---|
| 投后估值 | 约166.3亿元 | 约171.25亿元 |
| 理想持股 | 约76.24% | 约74.01% |
| 外部投资者合计 | 约3.76% | 约6.58% |
| 两项激励额度对应股权 | 20% | 约19.41% |
以上均未包含额外3%的董事/顾问激励储备。公告股权结构表,第10页
同时,应写“已签署认购协议”,仅凭这份公告还不能确认全部资金已经到账。
谢炎在2026年5月的采访中表示,芯片团队约200人;《晚点》9月的报道也给出了约200人的规模。谢炎采访、晚点9月报道
但这不能直接填成“20%股权分给200人”,因为公告没有披露:
- 具体获授名单和人数;
- 每人获授多少,以及尚未分配的额度;
- 每人的认购成本、归属和解锁条件。
中位数需要个人分配数据,无法用总池子除以团队人数得到。
如果只是判断激励的量级,可以作一个明确标注的假设测算:
按约166.25亿元估值折算,20%激励池对应约33.25亿元的股权名义价值。
若单独将15%激励池全部平均分给200人,每人对应0.075%股权,按融资价格折算约1247万元。
这个1247万元只是“全部分完且人人均分”的演示,不是实际平均授予额,也不是实际中位数或可兑现收入。对“是否慷慨”的判断,还需要个人授予比例、取得成本和归属条件。
发表回复