自去年九月份高点以来,腾讯股价近乎腰斩,
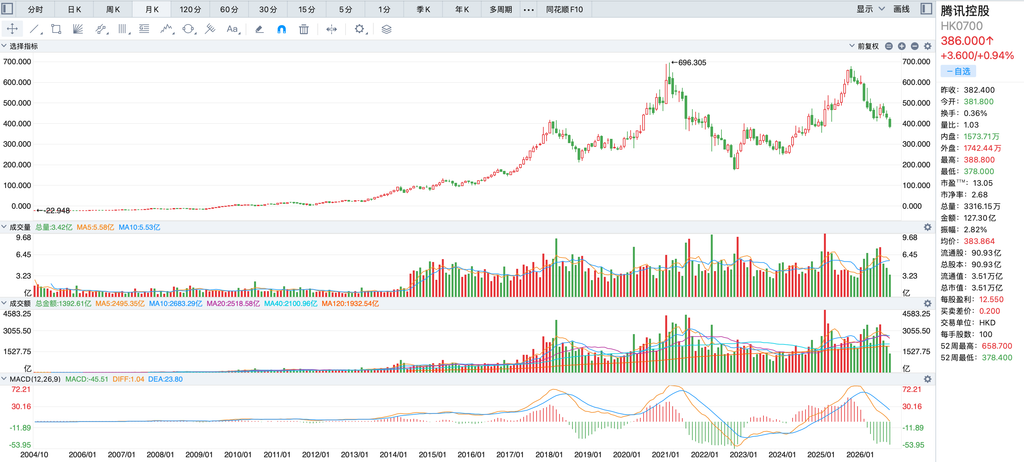
这背后有一部分的声音说是,腾讯高额的资本支出是导致腾讯下跌的根本原因。我对这样的看法不认可。原因是:
(1)不得不做:腾讯2026Q2高达514亿的算力采购预付款是为了业务经营不得不提前支付的款项;
(2)主页经营现金流正常:如若扣除这514亿的算力预付款,那么Q2的经营现金流将会重回到1041亿,这能说明公司的业务仍然十分强劲。
历史数据
自2021年以来,腾讯的经营现金流、capex、自由现金流数值曲线如下:
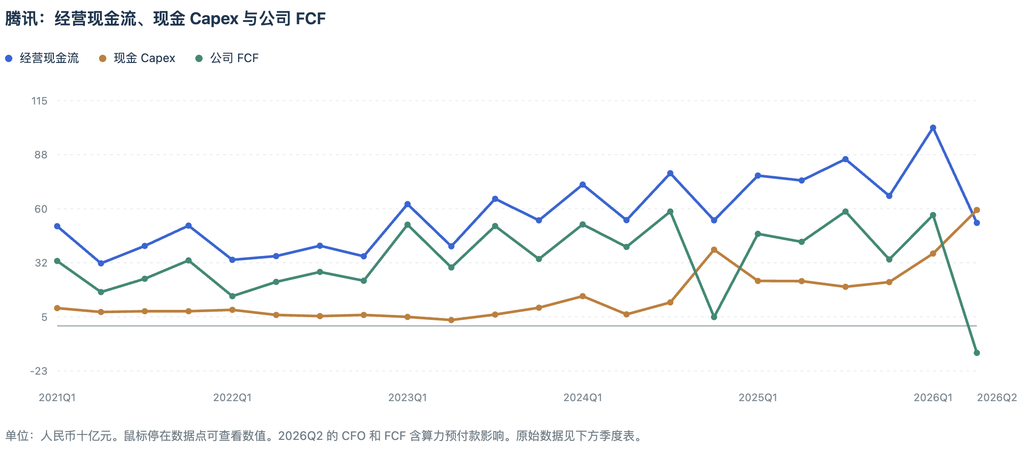
自由现金流转负确实可怕,但是比这个更可怕的是,你不知道高支出背后的原因。
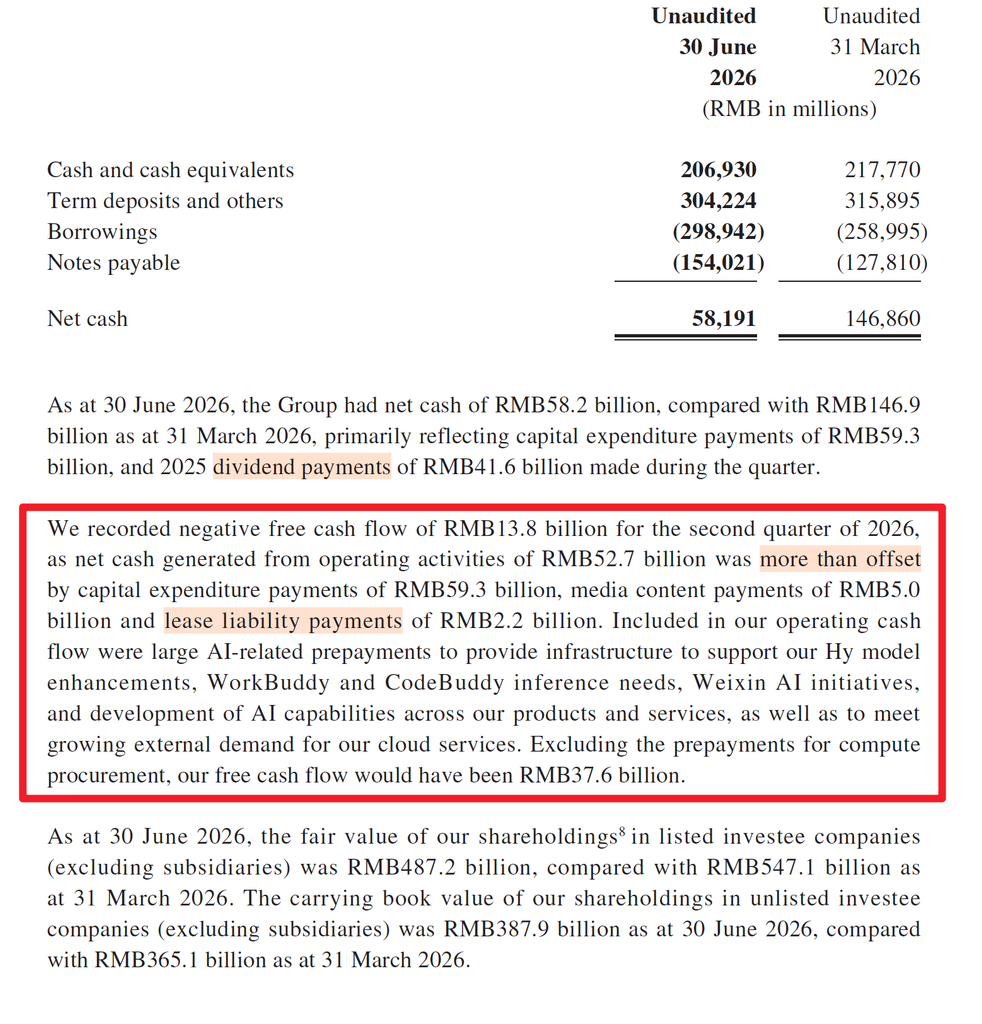
- 经营活动现金流净额527亿,当季实际的资本支出593亿,另外,媒体影视资源支付了50亿、租赁相关22亿,导致Q2自由现金流变为负的138亿;
- 经营现金流中大部分都是与AI相关,用于为Hy模型、WorkBuddy、CodeBuddy、Weixin AI等业务提供服务;
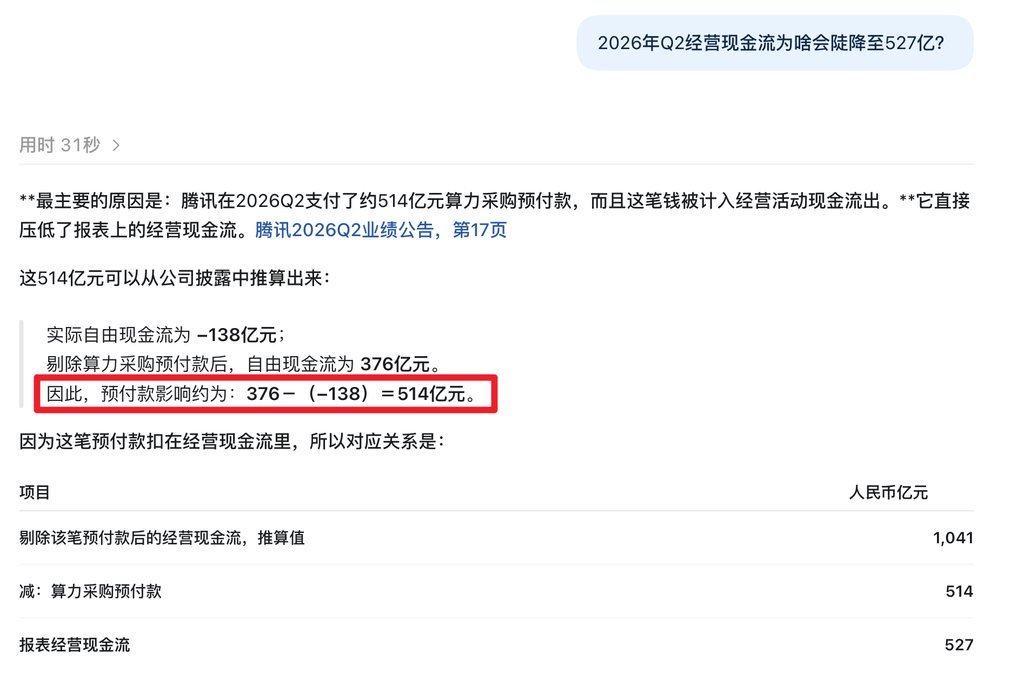
- 如果刨除这些预付款,那么Q2的自由现金流将会是376亿。
需要注意:
(1)经营现金流净额中已经扣除了一部分的资产购买投入;
(2)593亿这种大笔虽是当季的财务支出,但肯定要平摊到其它季度(折旧摊销)。
上面的图中已经给出了腾讯为什么要高额的支出的解释,我个人的看法是:腾讯(或许)应该已经找到了AI在业务的落地解法,从而敢重仓买入算力资产,为接下来的业务做充分的资源准备。
自己开过公司(尤其是AI业务)的人应该会清楚,如果你要经营一项AI业务,首先你得有算力资源,也就是GPU卡,如果你连卡(生产资源)都没有,谈生成力与生产关系是天方夜谭,谈生产结果更是妄论!所以对于腾讯的这个高额支出,应该抱有理性客观的看法去探讨下面两个问题:
(1)腾讯花了514亿买了多少算力?这份算力的购买价格合适吗?
(2)投入的这514亿会用在哪些业务上?预期会带来哪些收益?
对上述这两个问题感兴趣的读者,欢迎跟踪系列文章。
发表回复